
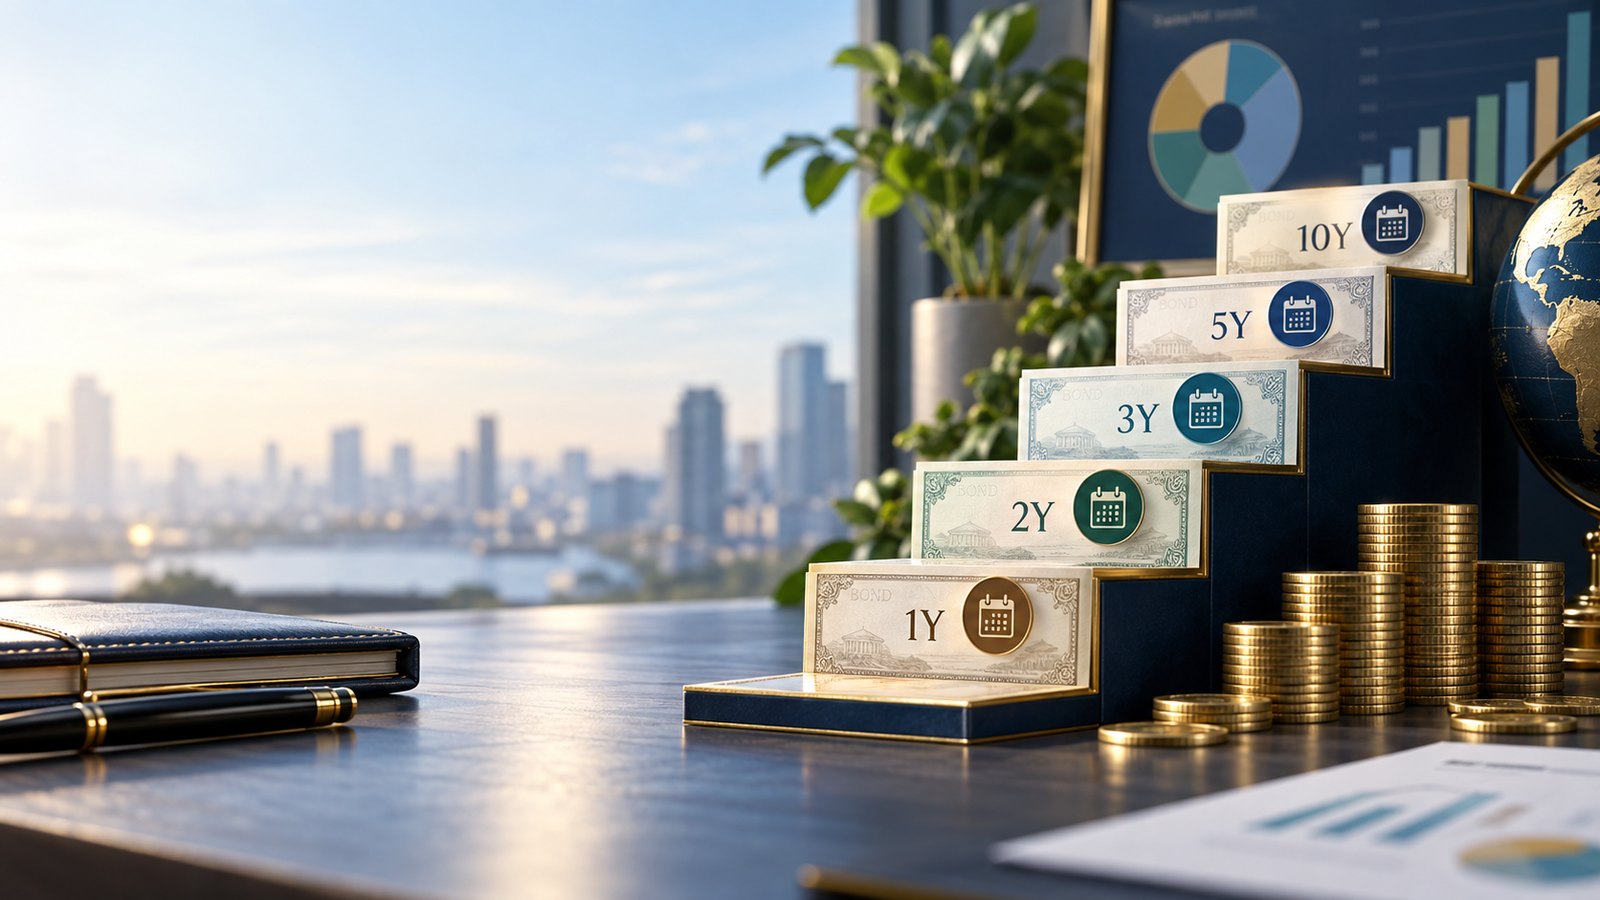
นักลงทุนที่ต้องการกระแสเงินสดเป็นช่วง ๆ มักพบทางเลือกระหว่างการถือเงินสดซึ่งให้ผลตอบแทนจำกัด กับการซื้อตราสารหนี้ระยะยาวซึ่งเสี่ยงต่อการเปลี่ยนแปลงของดอกเบี้ย Bond Ladder หรือ “บันไดตราสารหนี้” เป็นวิธีแบ่งเงินลงทุนออกเป็นหลายก้อนและเลือกวันครบกำหนดที่ต่างกัน ช่วยให้มีเงินทยอยกลับมาตามแผน โดยไม่ต้องคาดเดาว่าดอกเบี้ยจะขึ้นหรือลงเมื่อใด
Bond Ladder ทำงานอย่างไร
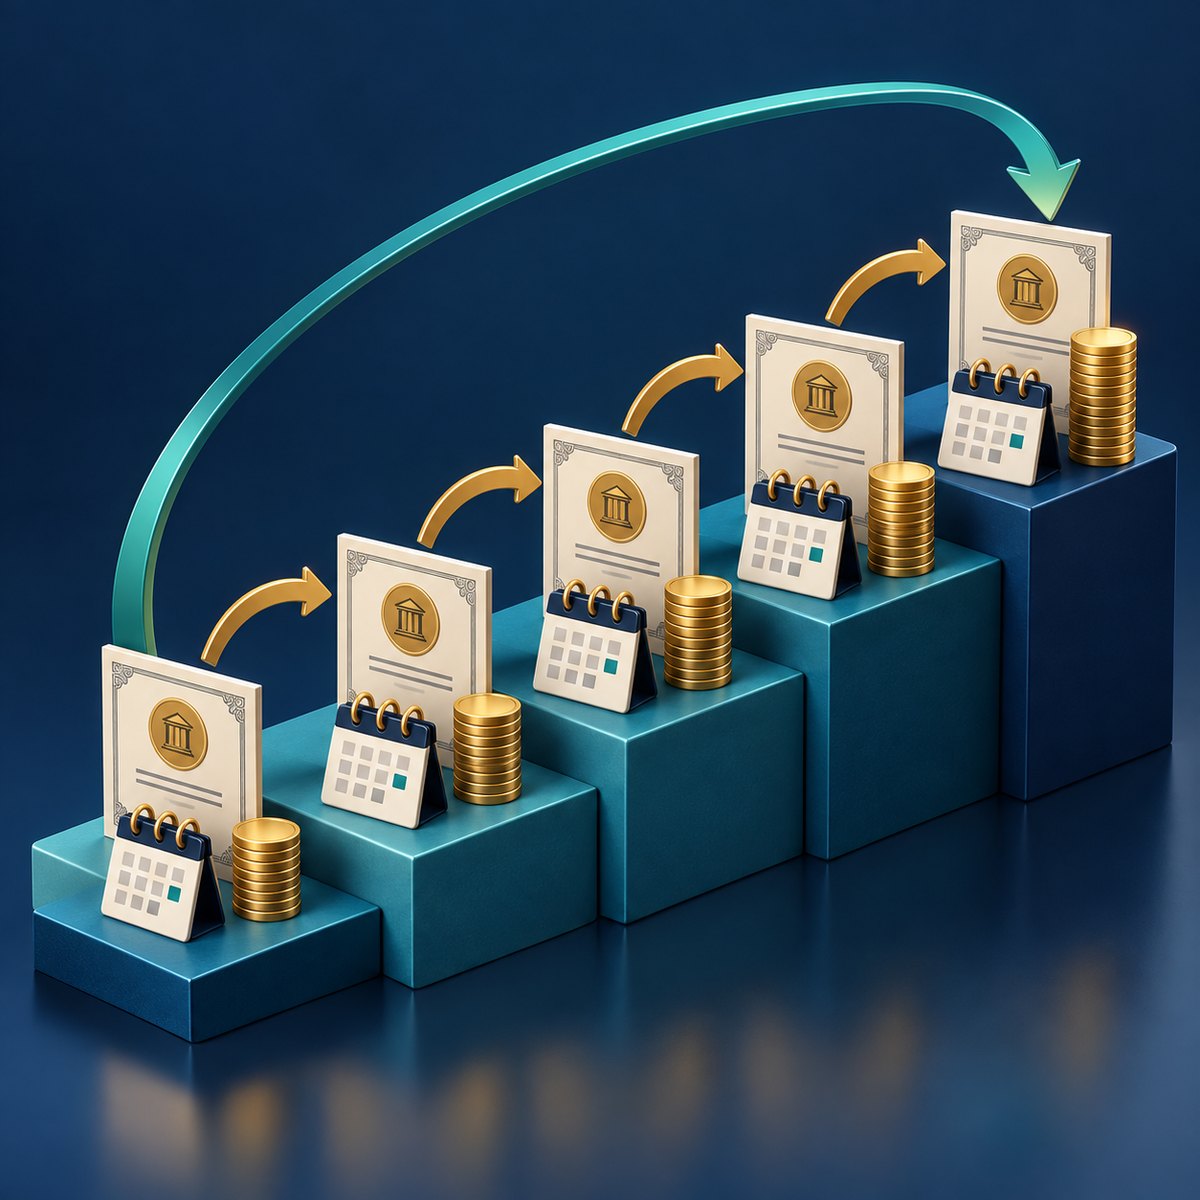
สมมติว่ามีเงินก้อนหนึ่งและต้องการกระแสเงินสดทุกปี นักลงทุนอาจแบ่งเท่า ๆ กันไปยังตราสารที่ครบกำหนดใน 1, 2, 3, 4 และ 5 ปี เมื่อก้อนแรกครบกำหนด สามารถนำเงินไปใช้ตามเป้าหมาย หรือซื้อรุ่นอายุ 5 ปีใหม่เพื่อรักษาโครงสร้างบันได หากทำต่อเนื่อง พอร์ตจะมีตราสารครบกำหนดทุกปี ขณะที่ส่วนอื่นยังสร้างดอกผลอยู่
ประโยชน์ของการกระจายวันครบกำหนด
การแบ่งอายุช่วยลดความเสี่ยงจากการนำเงินทั้งหมดไปล็อกไว้ที่อัตราดอกเบี้ยเดียว หากอัตราดอกเบี้ยสูงขึ้น เงินที่ครบกำหนดสามารถนำไปลงทุนในอัตราใหม่ได้ หากดอกเบี้ยลดลง ตราสารระยะยาวบางส่วนยังคงอัตราเดิมไว้ นอกจากนี้ การรู้ว่าจะมีเงินต้นกลับมาเมื่อใดช่วยวางแผนค่าเล่าเรียน เงินเกษียณ หรือค่าใช้จ่ายธุรกิจได้ดีขึ้น และลดโอกาสต้องขายตราสารก่อนกำหนดในช่วงราคาตลาดไม่เหมาะสม
ความเสี่ยงที่บันไดไม่ได้กำจัด
Bond Ladder ไม่รับประกันว่าจะไม่ขาดทุน ผู้ออกตราสารอาจผิดนัดชำระ ตราสารบางรุ่นอาจถูกไถ่ถอนก่อนกำหนด และเงินเฟ้ออาจทำให้กำลังซื้อของดอกเบี้ยลดลง หากต้องขายก่อนครบกำหนด ราคาจะเปลี่ยนตามภาวะตลาด โดยทั่วไปเมื่อดอกเบี้ยตลาดสูงขึ้น ราคาตราสารดอกเบี้ยคงที่จะลดลง และตราสารที่มีอายุยาวมักไวต่อการเปลี่ยนแปลงมากกว่า
ออกแบบบันไดจากเป้าหมาย
เริ่มจากกำหนดวันที่ต้องใช้เงินและระยะเวลาที่ยอมรับได้ จากนั้นเลือกจำนวนขั้น เช่น ทุก 6 เดือนหรือทุกปี ตรวจสอบอันดับความน่าเชื่อถือ เอกสารเสนอขาย สภาพคล่อง ภาษี ค่าธรรมเนียม และเงื่อนไขไถ่ถอนก่อนกำหนด ไม่ควรกระจุกในผู้ออกรายเดียว แม้วันครบกำหนดจะแตกต่างกันก็ตาม ผู้ที่มีเงินลงทุนไม่มากอาจพิจารณากองทุนหรือ ETF แบบกำหนดปีสิ้นสุด แต่ต้องเข้าใจว่ารูปแบบและความแน่นอนของเงินต้นแตกต่างจากการถือตราสารรายตัวจนถึงกำหนด
ทบทวนและนำเงินกลับไปลงทุน
ทุกครั้งที่มีตราสารครบกำหนด ให้ทบทวนก่อนว่าจะใช้เงินหรือเติมขั้นปลายสุด อย่าต่ออายุอัตโนมัติโดยไม่เปรียบเทียบผลตอบแทนและคุณภาพเครดิต ควรตรวจสัดส่วนตราสารหนี้เทียบกับหุ้นและเงินสดทั้งพอร์ต เพราะบันไดเป็นเพียงเครื่องมือหนึ่ง ไม่ใช่แผนการลงทุนทั้งหมด การกันเงินฉุกเฉินไว้นอกพอร์ตยังช่วยไม่ให้ต้องขายในเวลาที่ไม่เหมาะสม
สรุป
Bond Ladder เหมาะกับผู้ที่ต้องการกำหนดจังหวะเงินต้นกลับมาและลดการพึ่งพาการคาดการณ์ดอกเบี้ย จุดสำคัญคือกระจายทั้งวันครบกำหนดและผู้ออก เลือกตราสารให้ตรงเป้าหมาย และเข้าใจความเสี่ยงด้านเครดิต ดอกเบี้ย เงินเฟ้อ และสภาพคล่องก่อนตัดสินใจ บทความนี้ให้ความรู้ทั่วไป ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
แหล่งข้อมูล: Investor.gov: Interest Rate Risk and Fixed Income